
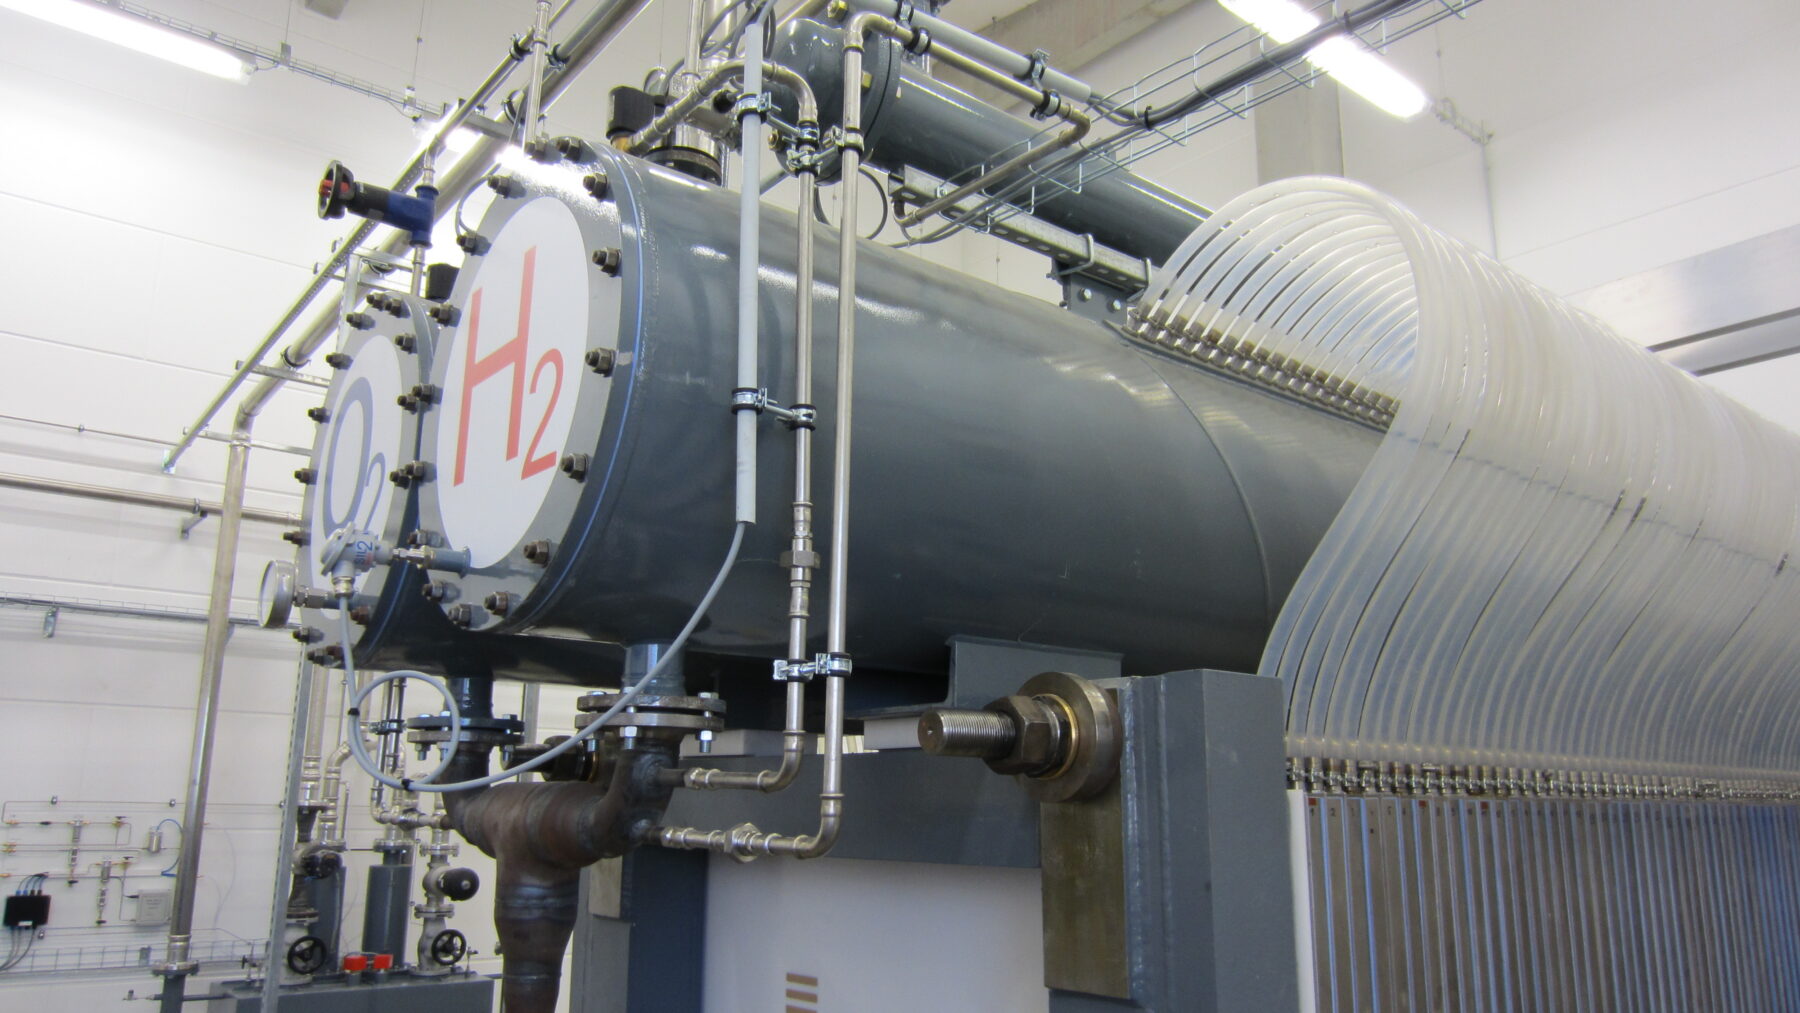
El hidrógeno es siempre la misma molécula, un gas sin color ni olor, así que el verde, el gris, el azul o el blanco son etiquetas que indican de dónde sale y cuánto CO2 se emitió al fabricarlo. El verde se obtiene separando el agua con electricidad renovable y no emite nada en ese paso, mientras que el gris sale del gas natural y libera entre 10 y 14 kilos de CO2 equivalente (todos los gases de efecto invernadero, convertidos a su equivalente en CO2) por kilo de hidrógeno, según la Agencia Internacional de la Energía (AIE).
El gris es, con mucha diferencia, el más usado. De las 339.432 toneladas de hidrógeno que se produjeron en España en 2024, 290.484 (el 85,6 %) salieron del gas natural, según la estadística anual del Ministerio para la Transición Ecológica (MITECO), con datos a 27 de noviembre de 2025.
Qué significa cada color
La clasificación es la que hace el MITECO en su web sobre el hidrógeno, más el negro que cita la Hoja de Ruta del Hidrógeno de 2020. Las emisiones son las de la AIE y solo figuran donde hay una cifra publicada.
| Color | De dónde sale | CO2 equivalente por kilo (AIE) | Categoría legal |
|---|---|---|---|
| Verde | Electrólisis del agua con electricidad renovable (el MITECO incluye biogás y biomasa sostenibles) | 0 kg con renovables | Renovable (RFNBO) si cumple las reglas de la UE, o de biogás |
| Gris | Gas natural, sin capturar el CO2 | 10-14 kg | No certificable |
| Negro o marrón | Carbón | Hasta 27 kg en los fósiles sin captura (sin dato propio del carbón) | No certificable |
| Azul | Gas natural u otro fósil, con captura de CO2 | Con gas: 5-8 kg si se captura el 60 %; 0,8-6 kg si se captura más del 90 % | Bajo en carbono si emite un 70 % menos que el fósil |
| Rosa | Electrólisis con electricidad nuclear | Sin cifra única publicada | Bajo en carbono si cumple ese 70 % |
| Turquesa | Pirólisis del metano (el carbono queda como residuo sólido) | Sin cifra única publicada | Bajo en carbono si cumple ese 70 % |
| Blanco, dorado o natural | Yacimientos del subsuelo | Sin cifra única publicada | No certificable |
En el gris, entre 1 y 5 de esos kilos se emiten al extraer y transportar el gas. En el azul todo depende de cuánto CO2 se capture, y en 2023 la AIE no encontraba ninguna planta funcionando con capturas de más del 90 %. Su informe mundial de 2026 cuenta que un gran proyecto con captura arrancó en 2025 y que varios se han aplazado por retrasos en la infraestructura de captura y almacenamiento.
Cómo se produce el hidrógeno verde
El método es la electrólisis: una corriente eléctrica separa el agua en hidrógeno y oxígeno dentro de un aparato llamado electrolizador. Si esa electricidad viene de la energía solar fotovoltaica o de parques eólicos, el hidrógeno es verde. Hace falta mucha: la AIE parte de unos 50 kilovatios hora por cada kilo.
El MITECO también llama verde al que sale de biogás o biomasa sostenibles, pero la normativa separa los dos casos. El de electrólisis lleva la etiqueta RFNBO (siglas en inglés de combustible renovable de origen no biológico), y la Unión Europea fijó sus condiciones en dos actos delegados publicados en junio de 2023: entre otras, que la electricidad venga de instalaciones renovables nuevas y sin ayudas públicas, con una excepción para las existentes hasta el 1 de enero de 2028.
Por qué la normativa no habla de colores
La AIE lo resumió en un análisis de junio de 2023: para los colores no hay definiciones acordadas, y una misma etiqueta puede esconder niveles de emisiones muy distintos. La electrólisis con electricidad de la red, por ejemplo, no tiene color, y la red emitía en 2021 entre 50 y 700 gramos de CO2 equivalente por kilovatio hora según el país (sin contar el 10 % más limpio ni el 10 % más sucio), así que el mismo electrolizador da resultados muy diferentes en función de dónde esté enchufado.
Por eso la regulación europea y la española no usan colores, sino categorías que se pueden certificar: renovable de origen no biológico, bajo en carbono (el MITECO lo llama hipocarbónico) y de biogás. El fósil y el natural quedan como no certificables, según la web del MITECO. Para ser bajo en carbono, el hidrógeno debe emitir un 70 % menos que el combustible fósil sin captura, según la Comisión Europea. Las etiquetas, además, tienen efectos: la directiva europea de renovables (conocida como RED III) exige que al menos el 42 % del hidrógeno que usa la industria sea renovable en 2030 y el 60 % en 2035, según la página de legislación del MITECO.
Alguno no encaja con facilidad en la tabla: el submarino S-80 de la Armada fabrica a bordo el hidrógeno que necesita a partir de bioetanol.
Hidrógeno blanco: casi 30 países con proyectos y un solo pozo
El blanco, también llamado dorado o natural, no se fabrica: está ya formado en el subsuelo y se extrae. Según un estudio de 2024 que recoge el Servicio Geológico de Estados Unidos (USGS), la corteza terrestre podría guardar millones de megatoneladas (una megatonelada es un millón de toneladas), con mucha incertidumbre y casi todo en bolsas demasiado profundas, demasiado lejos de la costa o demasiado pequeñas para explotarlas con beneficio.
La industria va muy por detrás. Según el informe mundial de la AIE de 2026, solo hay un pozo en producción, en Malí, y los proyectos de casi 30 países están en su mayoría en fase de exploración; la primera producción podría llegar en la década de 2030 y la AIE ve poco probable un despliegue a gran escala antes de la de 2040. Con un solo pozo en el mundo, ni Francia, donde ECOticias contó en enero de 2025 el hallazgo del yacimiento de Lorena, ni España producen hidrógeno blanco.
Cuánto hidrógeno usa España y para qué
Casi todo acaba en las refinerías. De las 339.590 toneladas consumidas en 2024, 321.285 (el 94,6 %) fueron a refinerías de petróleo y 13.941 a la industria química y petroquímica, según el MITECO. En la producción, tras el gas natural venían los productos petrolíferos (11,4 %), y solo un 3 % salió de la electricidad y otras fuentes. La estadística solo cuenta el hidrógeno de más del 98 % de pureza y excluye el que las plantas de amoniaco fabrican para sí mismas, así que no es comparable con otras estimaciones, como las 500.000 toneladas anuales que daba la Hoja de Ruta de 2020.
De ahí que el primer mercado del hidrógeno verde sea el que ya existe: sustituir el gris que gastan las refinerías y la química. En carretera compite con la batería, y la comparación de emisiones entre coches eléctricos y de hidrógeno depende, otra vez, de cómo se haya fabricado ese hidrógeno. Y ningún coche funciona con agua: el supuesto motor de agua de AVL Racetech es un motor de combustión de hidrógeno al que se inyecta agua. En aviación, el valle Compostilla Green, en Cubillos del Sil (León), está pensado para producir combustible sostenible de aviación sintético.
Siete valles con ayuda y un calendario hasta 2028
La apuesta pública se concentra en los valles de hidrógeno, grandes plantas de electrolizadores pensadas para abastecer a la industria de su entorno. La primera convocatoria del IDAE (Instituto para la Diversificación y Ahorro de la Energía) pedía al menos 100 megavatios (MW) por proyecto, y de 17 solicitudes la resolución definitiva de junio de 2025 dio 1.223 millones de euros a siete.
| Valle | Dónde | Electrolizador | Ayuda | Hidrógeno previsto al año |
|---|---|---|---|---|
| Catalina | Andorra (Teruel) | 500 MW | 245 M€ | 38.570 t |
| Valle Andaluz (ONUBA) | Palos de la Frontera (Huelva) | 405 MW | 303,75 M€ | 53.800 t |
| Valles Leoneses (e-metanol) | La Robla y Villadangos (León) | 415,2 MW | 180 M€ | 53.664 t |
| HyBERUS | Caspe y Fabara (Zaragoza) y Ascó (Tarragona) | 360 MW | 138,6 M€ | 43.195 t |
| Valle de A Coruña (refinería y amoniaco) | Arteixo (A Coruña) | 251,8 MW | 170,2 M€ | 29.941 t |
| Compostilla Green (combustible de aviación) | Cubillos del Sil (León) | 220 MW | 81,4 M€ | 36.208 t |
| T-HYNET | La Pobla de Mafumet (Tarragona) | 140,8 MW | 104,2 M€ | 13.764 t |
Juntos sumarían 2.292,8 MW y unas 269.000 toneladas al año, casi el 80 % de lo que produjo España en 2024 (cálculo propio con los datos de la resolución y del MITECO). Otros cuatro cumplían los requisitos, pero se quedaron sin ayuda por falta de presupuesto: la fase II del electrolizador de Cartagena (Murcia), CHALLENGE 2.0 en San Roque (Cádiz), la fase II de gH2 Castellón y el Clúster Onubense de Palos de la Frontera (Huelva).
Que un valle tenga ayuda no significa que esté construido. La resolución da 18 meses para tomar la decisión final de inversión y 36 para terminar, contados desde su publicación, lo que sitúa esos plazos hacia diciembre de 2026 y junio de 2028. Aunque todos salgan adelante, quedarán lejos de los cerca de 12 gigavatios (GW, mil megavatios) de electrolizadores que el Plan Nacional Integrado de Energía y Clima prevé para 2030; la Hoja de Ruta de 2020 fijaba 4 GW.
Hay más vías de ayuda. El Banco Europeo del Hidrógeno premió a tres proyectos españoles en su subasta piloto (2023-2024) y a ocho en la segunda (2024-2025), según el MITECO. Además, España rescata con fondos europeos del plan de recuperación (NextGenerationEU) a proyectos que quedaron en la lista de reserva de la tercera subasta: el IDAE destinó 274,2 millones a cuatro de ellos en la segunda convocatoria nacional de «subastas como servicio», un mecanismo con el que el Estado financia a los que Bruselas no pudo atender por falta de presupuesto. ECOticias repasó cómo le fue a España en esas pujas.
Para transportarlo, Enagás y sus socios preparan el corredor H2Med, con dos tramos: CelZa, de 270 kilómetros entre Portugal y España, y BarMar, de 400 kilómetros bajo el mar entre Barcelona y Marsella, con capacidad máxima de 0,75 y 2 millones de toneladas al año. Enagás sitúa la entrada en servicio de los dos tramos en 2032, aunque su misma página menciona también 2030. Dentro de España, SEO/BirdLife ha criticado que la red de transporte se tramite por partes, porque a su juicio eso impide evaluar bien su impacto ambiental.
Ventajas y problemas del hidrógeno verde
A favor juega que puede sustituir al gris en usos que ya existen y bajar de 10-14 kilos de CO2 equivalente por kilo de hidrógeno a cero, con electricidad renovable. El sector, además, crece: según la AIE, el hidrógeno bajo en emisiones rozó el millón de toneladas en 2025 (un 20 % más, con una demanda mundial de más de 100 millones), y los electrolizadores instalados se duplicaron hasta superar los 4 GW, con China detrás de casi tres cuartas partes de lo nuevo.
En contra está, primero, el precio, ya que la AIE reconoce que sigue siendo más caro que el fósil sin captura en la mayoría de regiones. Después, la falta de decisiones: según el capítulo de producción del informe, los proyectos anunciados en el mundo para 2030 suman 27 millones de toneladas, 10 millones menos que en la edición de 2025, y solo 4,3 millones están comprometidos. Más de 100 GW anunciados podrían quedarse fuera de 2030 si no se deciden antes de finales de 2027. A eso se suman otras barreras que cita la AIE, como la demanda incierta, la regulación poco clara y la falta de infraestructura, además del gasto eléctrico, de unos 50 kilovatios hora por kilo.
Dos fechas fijan el calendario: hacia diciembre de 2026 vence el plazo de decisión final de inversión de los siete valles españoles, y la AIE sitúa entre principios y finales de 2027 el último margen para que los proyectos anunciados en el mundo lleguen a 2030.